
1 引言
在全球能源危机和气候变化风险日趋显著的背景下, 核电、 太阳能、 风能等清洁能源逐渐成为开发的热点(Asumadu-Sarkodie et al, 2016; Aman et al, 2015; Owusu et al, 2016; Frass-Ehrfeld, 2009)。太阳能作为可被直接或间接使用的无污染、 可再生能源, 对全球能源保障和温室气体减排意义重大(Northrup et al, 2016), 因此成为各国新能源开发的首选(Dincer, 2000; Keller et al, 2011)。随着光伏面板(Photovoltaic Panels)生产技术的改进、 光伏设施产能的形成(李芬等, 2011), 相应的技术标准、 工业体系、 法规政策的逐渐完善(Fayaz et al, 2011; Solangi et al, 2011), 光伏发电正逐渐成为国内外电力生产的重要组成部分和未来清洁能源发展的重要方向。
干旱、 半干旱区面积巨大(约占全球陆地面积的41%, 占我国国土总面积的52%), 地广人稀、 土地储备充足, 加之降水稀少、 空气干燥、 晴天多、 光照充足, 太阳能资源丰富, 因此具有发展太阳能产业得天独厚的优势(兰晓波等, 2010)。但这些地区通常地处高原、 荒漠或者草地区域, 所以自然条件恶劣、 生态脆弱, 对人类活动干扰响应极为敏感。因此, 大规模的光伏电厂在建设和运行过程中必然对本区下垫面产生强烈扰动, 增加脆弱生态系统表层土壤退化的风险, 导致区域生态环境质量甚至生态系统结构与功能的改变(Aman et al, 2015; Bergesen et al, 2014; Kannan et al, 2016; Panwar et al, 2011; Omer et al, 2008; Gunerhan et al, 2009), 并对区域环境和人类健康构成潜在威胁(Hernandez et al, 2014; Niemeier et al, 2013; Hoffmann et al, 2013)。此外, 聚光设施(定日镜等)或太阳能面板在大面积拦截到达地表太阳辐射的同时, 对降水的拦截作用也会引起降水资源在空间上的再分配, 进而改变场地中的荒漠植被水分可获得性; 大型光伏产业园区面积通常高达数百平方公里(Marco et al, 2014; Aman et al, 2015), 大规模布设的光伏设施不仅会在局地尺度上改变微气候条件和生态水文过程, 在区域尺度上还可能减少土壤侵蚀(Wu et al, 2014), 改变生态系统植被分布和碳循环过程以及景观格局(Tsoutsos et al, 2005; Hernandez et al, 2015)。因此, 明确光伏设施对不同尺度生态水文过程的影响规律, 揭示大规模光伏设施对区域生态系统的潜在生态效应, 将对干旱、 半干旱区光伏产业与脆弱生态环境的可持续发展具有重要意义。
目前, 太阳能开发造成的潜在环境问题已经成为生态与水文研究领域中的热点问题, 围绕光伏设施潜在生态-水文效应, 国内外近年来开展了大量的研究, 相关研究主要集中在: (1) 光伏设施环境效益的综合评价(Tsang et al, 2016; Kim et al, 2006; Rebitzer et al, 2004; Zhong et al, 2011; Kannan et al, 2006); (2) 光伏设施对局地微气候要素、 生态水文过程和生物多样性等的影响(Cagle et al, 2017; Hassanpour et al, 2015; 赵雪等, 2013; Marrou et al, 2013c); (3) 光伏设施对全球气候系统和固碳潜力的影响等方面(Nemet, 2009; Creutzig et al, 2017)。本文梳理了近20年来国内外关于光伏发电设施对干旱、 半干旱区典型生态系统影响的研究成果, 重点讨论干旱、 半干旱区大规模布设光伏设施后, 光伏面板如何通过拦截辐射和降水, 改变风场来影响空气和土壤温湿度格局, 改变局地尺度生态水文过程影响区域尺度的生态系统水平衡、 碳收支以及物种多样性, 以期为干旱、 半干旱区脆弱环境发展光伏产业提供科学参考。
2 全球光伏产业分布格局
2.1 国内外分布情况
近20年来, 光伏产业发展迅速, 截止到2019年, 全球光伏产业装机容量已高达571.6 GW, 是2000年的317倍之多(1.8 GW), 亚洲是累计光伏装机总量最大的地区, 占全球装机总量的58%[图1(a), 该图及文中涉及的地图是基于国家测绘地理信息局标准地图服务网站下载的审图号为GS(2016)1666号的世界地图和GS(2019)1823号的中国地图制作, 底图无修改], 其次是欧洲和北美, 分别占全球装机总量的25%和12%, 非洲太阳能开发程度较低, 仅占全球装机总量的1.3%。我国累计光伏发电装机容量为209.6 GW, 约占全球的36.7%, 位居世界首位; 其次是美国, 全球份额达10.9%; 日本、 德国随后, 分别占全球份额的10.8%与8.6%(IRENA, 2020)。整体上看, 全球范围内太阳能资源主要分布在中低纬度的干旱、 半干旱区(表1)。由于太阳高度角较高、 日照时间长、 年降雨量较少且气候偏干旱, 中东和非洲是全球太阳能开发潜力最大的地区(Nemet, 2009), 其他干旱、 半干旱区如美国的内华达州、 墨西哥的下加利福尼亚(Baja California), 智利北部的阿塔卡马(Atacama)、 西班牙西南部、 中亚地区、 中国西北部、 阿拉伯半岛、 印度西部的拉贾斯坦邦(Rajasthan)、 北非的撒哈拉沙漠(Sahara)与卡拉哈里沙漠(Kalahari)、 澳大利亚西部的维多利亚州(Great Victoria)、 吉布森(Gibson)、 丹阿弥(Tanami)沙漠等, 也具有土地资源丰富、 空气透明度高等特点, 太阳能开发潜力巨大(Muneer et al, 2003)。目前, 全球光伏电站也主要分布在这些区域, 国内光伏资源的分布在空间上极不均匀, 从西北到东南大致呈减少趋势, 西藏、 青海、 甘肃、 新疆、 宁夏是中国太阳能资源最集中的地区(Wu et al, 2014)。由于经济发展不均衡, 国内现有的光伏产业主要分布在西北、 华北及华东部分地区[图1 (b)], 东部地区的开发程度较西北地区要高。因此在同等开发程度下, 西北干旱、 半干旱区还有大量可供开发的太阳能资源, 这也是光伏产业近年来西北地区发展迅猛的原因之一。
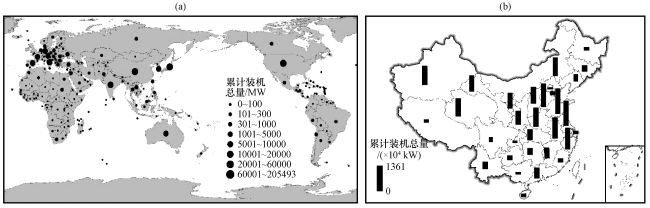
图1 全球累计装机总量(a, 引自IRENA, 2020) 和中国累计装机总量(未统计港澳台地区) (b, 引自中国光伏行业协会, 2018)Fig.1 Global total installed capacity (a, from IRENA, 2020) and total installed capacity of China (b, from China Photovoltaic Industry Association, 2018) |
表 1 全球大型太阳能电站分布情况Table 1 Distribution of large-scale solar energy plants in the world |
| 大洲 | 地区 | 主要光伏产业分布区 | 年辐射量 /(kWh·km-2) | CSP /MW | PV /MW |
|---|---|---|---|---|---|
| 亚洲 | 中国西部 | 五大基地: 新疆、 蒙西、 西藏、 甘肃、 青海 | 2000~2700 | 655 | 330131 |
| 中东 | 以色列、 约旦、 沙特阿拉伯、 阿联酋等 | 1500~2150 | |||
| 欧洲 | 南欧 | 意大利、 希腊、 土耳其、 德国等 | 1600~2100 | 2321 | 138266 |
| 北美洲 | 美国西南部地区 | 加利福尼亚州、 堪萨斯州、 科罗拉多州、 俄克拉荷马州、 德克萨斯州等 | 2100~2500 | 1772 | 68276 |
| 南美洲 | 秘鲁、 智利 | 阿塔卡玛沙漠 | 2000~2500 | 6464 | |
| 非洲 | 北非 | 撒哈拉沙漠及以北地区 | 2000~2700 | 1076 | 6367 |
| 东非 | 埃塞俄比亚、 苏丹、 肯尼亚等国家和地区 | 1900~2800 | |||
| 大洋洲 | 澳大利亚 | 北部地区 | 1800~2500 | 2 | 16233 |
表格数据引自IRENA(2020)和谢国辉等(2018) |
随着全球经济规模的迅速扩大, 人类对能源的需求日益增大, 中国、 印度、 非洲等新兴能源市场的光伏装机容量还将持续增加(Creutzig et al, 2017), 模拟数据表明, 在IPCC(The Intergovernmental Panel on Climate Change)中度气候变化情景下, 光伏产业用地将高达7×10⁴~58×104 km2, 占全球陆地面积的0.05%~0.39%(Nemet, 2009)。根据中国中长期规划, 到2050年光伏装机容量将达到1000 GWp, 占总供电量的5%(Zhao et al, 2011); 美国计划到2030年总装机容量将满足峰值用电量的10%; 日本提出了“PV2030”计划, 预计2030年光伏装机总量达到100 GW(Dincer, 2011)。随着能源系统的协同发展, 光伏产业将占据未来电力市场份额的30%~50% (Creutzig et al, 2017), 未来光伏装机容量增速可能超过目前的38%, 大规模的光伏设施将对缓解气候变化、 减少碳排放、 促进工业“脱碳”起到积极影响(Creutzig et al, 2017)。
2.2 主要光伏设施类型
太阳能发电装置分为光-热发电和光伏发电两大类: (1) 光-热发电(Concentrating Solar Power, CSP)将太阳辐射转化为热能, 通过蒸汽推动发电机组将热能转换为电能(Zhang et al, 2013); (2) 光伏发电(Photovoltaics, PV)利用光生伏打原理将光能转化为电能(Kumar et al, 2014)。目前市场占有量较高的是平面型光伏(Flat-plate Photovoltaic, FPV)和曲面型的聚光光伏(Concentrated Photovoltaic, CPV)设施。但曲面型光伏设施对支架、 跟踪系统、 散热器和聚光器的要求较高(Zhang et al, 2013; 田玮等, 2005), 所以平面型光伏设施市场占有率更高, 其占地面积较大, 排列规则, 反射率较低, 遮阴面积和截流面积也远高于其他形式的光伏发电设施, 对局地微气候的改变也较为显著。平面型光伏面板又包括: 跟踪式(Tracking Photovoltaic Panels, TPV)与固定式(Fixed-tilt Photovoltaic Panels, FPV), 跟踪式光伏面板始终保持与太阳光线垂直, 有利于提高发电效率; 固定式光伏面板则是根据当地年辐射情况朝南(或北)倾斜布置, 以获得最佳的效益, 其位置和朝向一般不能改变(Bazyari et al, 2014)。此外, 还有漂浮式光伏发电设施, 通常建在池塘、 水库、 湖泊等水体上, 受水面蒸发降温的影响其发电效率较高(Silva et al, 2018), 但对水体蒸发量的影响还存在不确定性, 因此在干旱、 半干旱区的应用较少(表1), 因此具有固定支架的平面型光伏设施仍是目前干旱、 半干旱环境中光伏发电的主要形式。
3 光伏设施对局地微气候的影响
3.1 太阳辐射与能量平衡
光伏面板对太阳辐射的吸收和释放过程改变了辐射的时空分配及下垫面可接收到的太阳辐射总量(Elamri et al, 2017; Dupraz et al, 2011), 从而改变了地表能量平衡关系, 直接表现为土壤表层的温度与裸地相比相对较低(Suuronen et al, 2017b)。Araki et al(2010, 2017)发现跟踪式(TPV)与固定式(FPV)导致局地年平均辐照度(Illumination level)分别下降了约38%和70%, 地表可获得辐射总量分别下降约50%和80%; Tanner et al (2014)在莫哈韦沙漠(Mojave desert)的研究表明: 光伏电池板可减少约85%的光合有效辐射(Photosynthetically active radiation)。光伏电池板对太阳辐射的拦截主要取决于其方向与倾角, 光伏面板通常朝向赤道方向: 即北半球向南、 南半球则向北, 但局地的太阳辐射在逐日、 逐月变化, 不同季节和年份差异也很大, 其倾角则是根据当地的地理位置进行辐射拦截极大化(或到达地面的辐射量极小化)原则进行设计(Kande et al, 2016)。因此, 光伏设施对到达地表的辐射量的影响可以通过简单的数学模型表达, 常用的方法有: (1) 气候学方法。如Araki et al(2010, 2017)通过将光伏面板几何参数无量纲化处理, 将太阳辐射角等参数向量化的方法用于估算TPV与FPV拦截的辐射量; Fatnassi et al (2013)利用CFD模型(Computational Fluid Dynamic Model)研究了光伏面板影响下温室中的辐射情况; (2) 能量平衡法。如Masson et al (2014)采用TEB模型(Town Energy Balance Model)、 Scherba et al (2011)采用PV-Roof模型(Photovoltaic Roof Model)分别对光伏面板遮阴作用改变了屋顶能量收支状况进行了定量计算; (3)借助数字高程模型进行分析计算。如Capdevila et al (2013)基于数字高程模型开发了可嵌入到计算机辅助设计软件中用于跟踪式光伏设施遮阴计算的高性能模块。除了模型模拟, 定位观测也是研究光伏设施对下垫面可获得辐射的影响的常用方法, 如Tanner et al (2020)观测结果表明光伏面板使得下垫面光照水平下降了约88%。整体上看, 在量化光伏面板辐射拦截效应时仍然存在挑战: (1) 已有的数学模型大多以单个或孤立的光伏面板作为研究对象, 但实际中多以“光伏阵列”的形式布设; (2) 已有的模型主要以太阳直接辐射和散射辐射的数量变化作为评价指标, 忽略了光伏面板释放长波辐射对下垫面的影响; (3) 不同类型、 不同布设方式的光伏面板产生的遮阴作用存在差异, 若考虑到毗邻光伏面板的遮阴作用, 计算光伏面板对下垫面辐射收支状况将更加复杂。
3.2 风场与空气温/湿度
光伏阵列除了改变局地能量平衡关系外, 大量的光伏面板在空间上的规则排列还会改变气流通道和下垫面条件, 从而降低阵列间的风速, 并影响空气温/湿度格局(Wu et al, 2014; Suuronen, 2017a)与局地热量输送过程(Aja et al, 2013), 营造出相对温和的局地微气候(Armstrong et al, 2015), 导致地表和植被上方的风速、 湿度均与场地周边环境有所不同(Marrou et al, 2013b)。光伏电池板阵列通常能起到降温、 增湿和削风的作用(Wu et al, 2014; Suuronen, 2017a)。Marrou et al(2013b)实验数据表明, 光伏电池板附近的风速、 空气温/湿度均与对照环境存在显著差异, 如Parrat et al (2013)利用风洞试验与时间分辨粒子成像测速系统(Time-resolved particle image velocimetry)研究了光伏阵列周围的风场特征, 发现光伏阵列对风场的影响主要体现在空气湍流方面, 光伏面板只降低了其上方及周围的湍流强度, 但对平均风速及风向的影响并不显著; Liu et al (2019)在毛乌素沙漠边缘的观测数据表明生长季光伏面板下方的平均空气温度仅为板面上方温度的60%。
光伏面板对光伏阵列下方的局地空气温/湿度的影响存在明显的昼夜差异, 如Armstrong et al (2016)在英国通过观测实验发现下垫面为草地的光伏产业园区中, 日间光伏面板下方的空气温湿度均显著低于阵列之间的环境温湿度, 但夜间由于面板余热释放长波辐射, 下方空气温度又高于阵列之间的环境温度(日间温差高达5.2 °C, 夜间温差约为1.7 °C)。光伏电厂内外之间的空气温/湿度格局也存在明显差异, 如高晓清等 (2016)在格尔木荒漠区的观测结果表明: 日间, 光伏电厂内2 m高度处, 春、 夏、 秋季平均气温均高于厂外环境温度, 但空气湿度总体差异不大, 厂内和厂外空气湿度日平均值分别为26.65%和26.76%, 环境效应表现为“增温减湿”; 但在10 m高度处, 由于光伏面板吸收太阳辐射且具有遮阴作用, 因此减少了地表可获得的太阳辐射, 造成地表对大气的加热作用减弱, 空气温度降低, 相对湿度有所增加, 环境效应表现为“降温增湿”; 赵鹏宇(2016)在乌兰布和沙漠东北缘的观测发现: 光伏电厂1.0 m与2.5 m高处空气温度分别比旷野提高0.92 °C和0.89 °C, 空气相对湿度则降低了2.36%与1.85%, 环境效应表现为“增温减湿”, 这与高晓清等(2016)的研究结果基本一致, 均发现光伏面板对空气的加热作用抵消了遮阴冷却作用, 使得光伏面板附近空气温度升高, 相对湿度降低。
可见, 光伏阵列对局地微气候的影响相对复杂, 已有的研究多数没有考虑光伏设施周围风速和湍流的变化、 光伏阵列密度对空气湿度及温度的潜在影响(Nemet, 2009), 仅利用数理统计方法来解释空气湿度和温度的变化规律时, 可能会因为时空尺度的选择和研究方法的差异得到完全相反的结论。此外, 光伏阵列对周围环境空气温/湿度等微气候要素的影响可能存在地域差异, 因此还需要发展更具普适意义的数值模拟方法(如分离涡流模型, Detached-eddy Simulation)、 开展更广泛的观测实验才能得到更加全面的结论(Spalart, 2009)。
3.3 土壤温度与水分动态
光伏设施的遮阴与阻风作用直接影响土壤温度。夏季光伏面板下方的地温与场地外的差异和场地内外气温差异表现出较好的一致性(Marrou et al, 2013b): 日间地温显著低于场地外的地温(Suuronen et al, 2017b), 夜间又略高于场地外温度; 但是在冬季由于太阳高度角较小, 地表温度受入射辐射差异的影响较小, 地面温度与光伏阵列间的温度差异相对较小(Weinstock et al, 2009)。值得注意的是光伏阵列对地温的影响程度与地理位置、 季节变化因素有关, 存在地域性差异, 如Feng et al (2014)指出光伏面板造成土壤温度下降受到蒸发冷却和遮阴冷却的共同作用, 在土壤含水量较低时, 蒸发冷却作用占主导地位, 如在秋季非灌溉期, 对照区相对更强的蒸发冷却作用(0~2.53 mm·d-1), 使得对照区土壤温度较遮阴区偏低0~2.6 °C(Jahanfar et al, 2016)。Tanner et al (2014)在莫哈韦沙漠的研究发现光伏阵列下方的土壤温度平均降低了11 ℃, Xu et al (2014)的研究也表明光伏阵列下方的全年平均地温可降低3~5 °C, 夏季地温最大可降低16 ℃, 冬季可降低6 ℃。
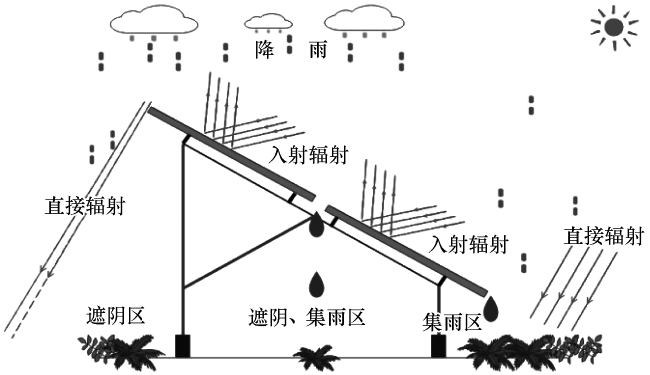
光伏阵列不仅影响土壤温度格局, 其遮阴和降水拦截作用还改变下方的土壤水分动态。相对土壤温度改变对生态的影响, 水分格局的改变对局地生态的影响更为显著(Thorne et al, 2015), 而土壤水分时空差异引起的潜热通量和感热通量变化又会进一步影响地表气温和植被蒸散(Schwingshackl et al, 2017)。受光伏面板对辐射和降水的再分配作用的影响(图2), 光伏阵列下垫面不同区域土壤水分含量呈现明显的空间差异, 如Elamri et al (2017)利用AVrain模型(Agrivoltaic Plot Rain Redistribution Model)模拟了光伏面板对降水的再分配过程, 并将其与HYDRUS-2D模型耦合, 分析了其下方土壤水分状况, 发现光伏面板下方土壤相对干燥, 而边缘区域土壤含水量明显提升, 降水发生时此处的土壤水分响应也最为明显, 阵列间空旷处与对照区响应规律基本一致; Liu et al (2019)在毛乌素沙漠边缘通过观测试验发现生长季内光伏阵列下方1 m剖面上土壤平均体积含水量(~8%)几乎是场地外的2倍。此外, 光伏阵列通常要定期进行清洗, 增加的水分输入可能加剧土壤水分空间分布差异(Morris, 1980; Pringle et al, 2017), 但不同地区因气候条件差异, 降水和降尘也存在明显的时空差异, 除尘操作用水量具有较大的随机性, 所以目前尚缺少准确估算光伏板面清洗作业造成土壤水分响应的方法(孙家欢等, 2016)。


4 光伏设施对区域生态水文过程的影响
4.1 区域水平衡
在干旱、 半干旱区, 风速和温度对生态系统和水文循环具有重要影响(Roy et al, 2004), 风速和空气温湿度又对局地的蒸散发总量起着决定性作用(Kousari et al, 2013), 光伏阵列间较低的风速和温度减少了区域的蒸发量(Hassanpour et al, 2015); 光伏阵列一定程度上能通过集水和遮阴作用提高局地土壤含水量、 降低空气饱和水汽压差, 从而改善微气候, 并有效降低光伏阵列下方的干旱胁迫, 起到促进植被生长和节水的效果(Marrou et al, 2013a)。事实上, 区域尺度水流动态的改变可能与区域降水过程之间存在正反馈关系: 由于干旱、 半干旱区地表植被覆盖差, 土壤热容量较小, 地表反照率相对较高, 地表成为热辐射汇, 因此盛行以绝热方式下降的下沉气流(王宗敏等, 2012), 空气团下沉过程中, 外压力对其做压缩功, 使空气团温度升高, 进一步加重干旱程度并造成降雨逐渐减少, 而土壤水分增加和植被蒸发损失减少有利于植被恢复, 而植被恢复后能降低反照率, 有利于减弱干旱、 半干旱区光伏厂区周围的空气绝热压缩, 从而有利于增加空气湿度, 增加局地降雨量(Charney, 1975), 降雨增加将更有利于植被恢复, 并降低地表反照率。
在不考虑土壤湿度与大气降水间的正向互馈机制并忽略光伏面板清洗作业影响土壤水分输入的条件下, 光伏阵列并不能增加区域尺度的水分输入, 但因为局地微环境的改善, 阵列下方和之间的蒸散发过程会受到显著影响, 如Liu et al (2019)发现毛乌素沙漠边缘的光伏电厂外蒸发率约为3.7 mm·d-1, 而阵列间与面板下方分别为2.4 mm·d-1和1.8 mm·d-1, 光伏面板下方植物蒸腾下降了14%~29%; Marrou et al (2013a)的观测数据也表明: 在光伏面板减少太阳辐射30%~50%的条件下, 其下方的植被实际蒸散发量会减少10%~30%, 因此光伏阵列的大面积布设能在一定程度上起到节水的效果(Wu et al, 2014; Suuronen, 2017a; Yang et al, 2017), 这种节水效应在农业光伏混合系统中尤为明显, 如地中海干旱气候条件下光伏阵列可降低14%~29%的蒸散发量(Marrou et al, 2013a); Jahanfar et al (2019)的观测结果也表明: 光伏面板的存在使得下垫面蒸散发在夏季灌溉期和秋季非灌溉期分别减少81%和38%。光伏阵列对植被蒸散发过程的削弱作用主要受潜在蒸散发(ET 0)或饱和水汽压差(VPD)控制, 辐射强度的改变也会进一步影响植物气孔导度, 从而有利于降低蒸散发造成的水分消耗(Marrou et al, 2013a; Elamri et al, 2018), 并提高植被水分生产力(Elamri et al, 2018)。
4.2 碳收支平衡
作为替代传统能源的清洁能源生产方式, 光伏产业可大幅减少区域碳排放总量, 光伏设施产生1 kWh的电能, 可减少大约0.53 kg的CO2被排放到大气中(Marco et al, 2014)。关于光伏阵列通过替代传统发电技术后产生的减排效益的研究很多, 如Nemet (2009)研究了未来两种规划情境下的光伏设施对全球气候和碳排放的影响; Yu et al (2014)将光伏设施的减排效益视作光伏发电替代燃煤发电所减少的化石燃料消耗和CO2排放量, 并提出了光伏设施的减排效果和减排经济成本的核算方法(Pringle et al, 2017); Krauter et al (2004)指出在光伏系统生命周期内, 其减少的碳排放总量等于其发电量及使用可回收材料减少的碳排放量的总和与生产需求及运输要求的碳排放总和之差; Tezuka et al (2002)引入了“碳税”来评价光伏设施的减排效益, 为光伏设施减排效益的估算提供了新的思路。此外, 由光伏设施建设引起的土地利用类型和植被覆盖的变化可能对当地土壤和植被的固碳潜力造成影响(Ostle et al, 2009; Dominati et al, 2010), 包括植被光合作用固碳以及土壤间接固碳。Xu et al (2014)和Han et al (2006)认为干旱、 半干旱区光伏设施大幅降低地面温度和气温, 有利于加速植物生长, 对区域植被恢复具有积极作用; Liu et al (2019)发现光伏电厂建设后通过改变微生境促进了局地植被生长, 厂区环境稳定时植被覆盖率达到90.5%, 定期的板面清洗, 也会增加水分输入, 对干旱、 半干旱区生态系统植被生长起到促进作用(Morris, 1980; Pringle et al, 2017)。因此, 大规模发展光伏产业可能使光伏阵列覆盖区形成新的碳汇, 从而改变区域碳收支状况。虽然已经开展了许多针对陆地植被固碳潜力的研究(Lorenz et al, 2005; 方精云等, 2007), 但目前还缺少光伏设施影响下植被的局地生物量和固碳潜力评价的相关研究。Marco et al (2014)利用植被碳密度(Vegetation Carbon Density, ton/ha)乘以面积估算了光伏设施影响下的植被固碳量, 再利用固碳比(CO2/C=3.67)将固碳量转化为由植被固定的CO2总量, 发现光伏系统对局地碳储量的影响程度不仅与原始植被条件和土壤利用类型有关, 还与研究的时间尺度有关, 如在某些地区光伏设施遮阴作用可能会降低种子发芽率和抑制下方植被生长, 从而使得固碳潜力下降(Tanner et al, 2014)。
4.3 生态系统稳定性
光伏设施通过对太阳辐射和降雨的再分配影响其所在区域的温度、 湿度、 蒸散发等要素(Dale et al, 2011; Charney et al, 1977), 间接影响初级生产力、 有机质分解速率、 土壤DOC浓度以及CO2和CH4的吸收和释放(Clark et al, 2010; Dorrepaal et al, 2009), 并营造出适宜植物生长的局地微气候(殷代英等, 2017), 相对裸地, 光伏设施覆盖区更容易形成较稳定的生物群落系统, 如Liu et al (2019)指出与对照环境相比较, 光伏设施影响下的区域植被覆盖度增加了6.75倍、 生物量增加了22.69倍、 物种丰富度增加了1.92倍; 伴随着荒漠植被覆盖度的增加, 一些节肢动物和土壤微生物的数量也相应增加(Suuronen, 2017a)。利用光伏设施营造的微气候环境, 还可以发展农业-光伏复合系统, 在缓解干旱、 半干旱区农业用水压力、 增加经济效益的同时, 促进区域生态环境的改善(Marrou et al, 2013a), 如在宁夏回族自治区部分光伏电厂在光伏面板下方种植枸杞等植株较矮、 喜阴的作物, 以促进区域水土保持和植被恢复(Wu et al, 2014)。大规模的光伏设施布设也可能会改变区域景观格局(Tsoutsos et al, 2005; Hernandez et al, 2015), 对生态系统产生负面影响, 如眩光造成鸟类死亡, 动物的隐藏地点、 捕食策略和食物可获得性受到不利影响(Fthenakis et al, 2011; Diogo et al, 2018; Rose et al, 2015); 建设过程中对地面的开挖会造成土壤结皮破坏, 从而使得原本脆弱的生态系统遭到破坏并加快局地土壤侵蚀速率(Suuronen et al, 2017b), 但光伏电厂稳定运行后, 光伏面板又能起到减少土壤侵蚀、 缓解水土流失等生态环境问题的作用(Wu et al, 2014)。
大规模的光伏阵列还可能影响到区域尺度的地-气相互作用机制进而影响生态系统稳定性。如Millstein et al (2011)使用WRF模型(Weather Research and Forecasting Model)发现大型光伏阵列周围区域的反照率、 地表温度、 降水和平均云量之间的反馈作用; Hu et al (2016)使用CCSM4模型(Community Climate System Model version 4)研究了4种不同气候背景下光伏产业大规模布设对全球气候的影响, 指出在城区和沙漠完全被光伏设施覆盖的情况下可导致全球平均降温约0.34 ℃、 荒漠系统降水减少约20%; Li et al (2018)利用气候模型估算了撒哈拉沙漠大规模装备太阳能发电装置导致的潜在气候效应, 发现光伏面板可通过提高地表粗糙度和减少反射率提升局地温度, 并显著增加降水; 王蕊等(2019)还指出区域地表感热的变化可能会影响到更大范围的降水事件。可见, 大规模的光伏产业发展可能会通过改变区域尺度的辐射和降水格局, 并触发辐射-降水-植被间的正反馈机制, 从而影响生态系统稳定性, 但其影响的方向与程度存在较大的不确定性。但整体上看, 光伏产业的发展总体上有利于干旱、 半干旱地区生态脆弱区的生态恢复, 有利于提高生态系统稳定。此外, 区域间电力输送也间接地对地表辐射进行了空间再分配, 从而影响到区域甚至全球的气候系统。因此在全球(尤其是干旱、 半干旱地区)光伏装机容量不断增大的背景下, 发展光伏产业仍是缓解干旱、 半干旱环境气候变化影响和能源危机的有益尝试 (Nemet, 2009)。
5 结论与展望
国内外针对光伏设施对局地微气候要素、 蒸散发过程和土壤水分动态、 光伏设施潜在的减排效益及对物种多样性的影响等方面开展了大量基础研究, 研究表明光伏面板对辐射和降水的再分配是影响区域生态水文过程的重要原因, 光伏设施具有促进干旱、 半干旱区荒漠生态系统恢复和节能减排的作用, 但仍然存在一些亟待解决的问题, 如光伏设施影响下的环境或气候因子间的相互作用机制模型的建立; 光伏设施对环境影响的尺度效应和地域性差异的确定(特别是光伏设施对全球气候系统的影响不确定性还较大); 光伏设施周围植被覆盖变化引起的间接固碳潜力的量化等。因此未来的研究中应该: (1) 加强对光伏产业园区生态水文过程和能量平衡过程观测, 发展包括降水再分配、 辐射拦截、 土壤水分运移、 蒸散发等多个过程在内的数学模型; (2) 深化对光伏设施影响下空气运动、 土壤水分运移和蒸散发过程等方面的认识, 厘清不同环境因子间的相互关系, 明确不同地区光伏设施环境效应的地域性差异及其潜在原因; (3) 针对光伏设施在不同时空尺度上生态水文效应, 发展相应的概念模型与物理模型, 明确光伏设施对干旱、 半干旱区生态系统的影响规律, 明晰光伏设施改善局地微气候的生态价值; (4) 量化光伏设施对植被覆盖度、 固碳潜力及植物生产力的影响, 并探索利用光伏设施营造的微环境扩大农业生产、 充分利用土地资源, 发展水光互补、 农光互补、 渔光互补等新型“跨界融合商业模式”, 进一步发掘光伏电厂的潜在价值, 提高干旱、 半干旱区光伏系统的环境效益和经济效益。